Списание долгов за 6 месяцев
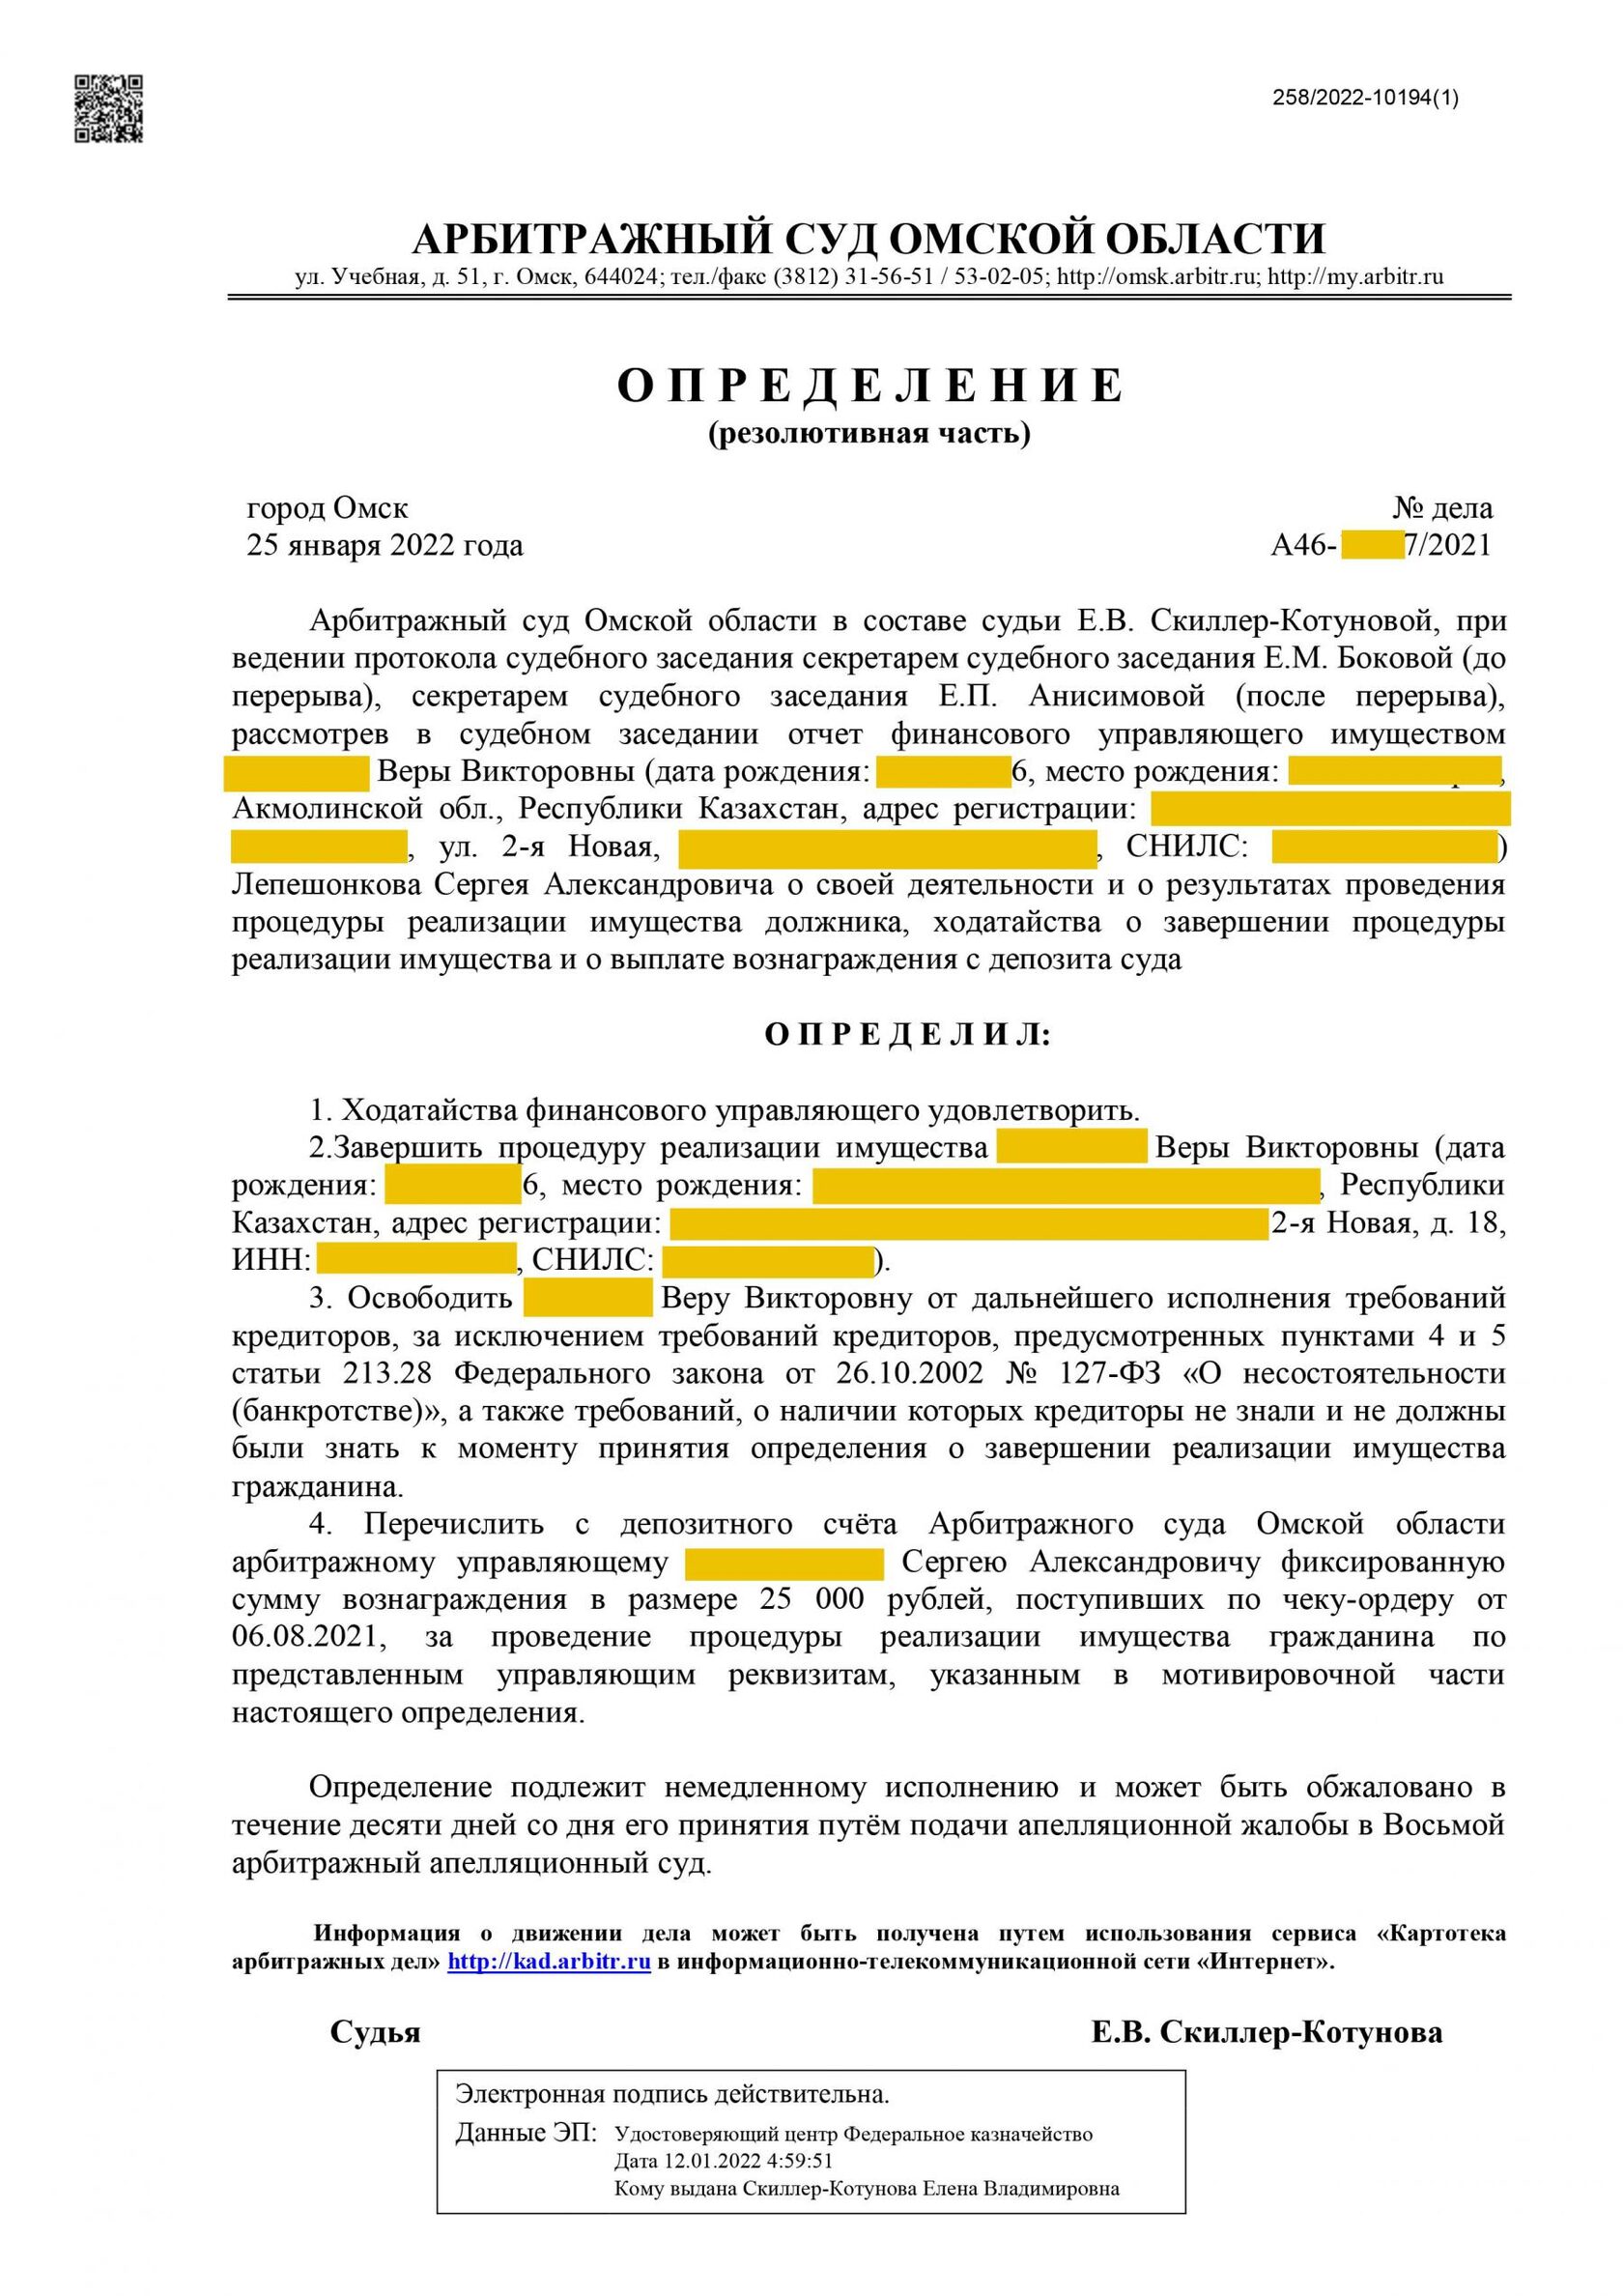
Клиент перестал платить по кредитам через 2 месяца после их оформления. Суд мог увидеть в этом недобросовестность — но долги списал. Объясняем, где проходит граница.
Имена, детали, суммы и даты изменены: конфиденциальность клиентов для нас часть работы. Юридическая суть дела сохранена.
С чего всё началось
Продолжаем публиковать решения по нашим делам о списании долгов.
В этом деле клиент не смог платить по кредитам примерно через 2 месяца после того, как оформил их. Такая ситуация осложняет банкротство: суд может увидеть в ней недобросовестность. Взял деньги — и сразу перестал возвращать.
Если суд так решит, долги не спишут. Процедура пройдёт, имущество продадут, а обязательства останутся.
Что мы сделали
Мы объяснили клиенту, что нужно сделать ему и что сделаем мы, чтобы процедура прошла успешно. Позиция о добросовестности готовится до подачи заявления, а не тогда, когда кредитор уже заявил возражения.
Когда суд не списывает долги
Освобождение от долгов — главный результат банкротства гражданина. Но закон прямо называет случаи, когда его не будет (п. 4 ст. 213.28 Закона о банкротстве). Гражданин не освобождается от обязательств, если:
- он привлечён к уголовной или административной ответственности за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство;
- он не предоставил финансовому управляющему или суду необходимые сведения либо предоставил заведомо недостоверные;
- доказано, что при возникновении или исполнении обязательства он действовал незаконно: совершил мошенничество, злостно уклонялся от погашения долга или от уплаты налогов, предоставил кредитору заведомо ложные сведения при получении кредита, скрыл или умышленно уничтожил имущество.
Разъяснения о применении этих правил дал Пленум Верховного суда (постановление Пленума ВС РФ от 13.10.2015 № 45).
Версия кредитора и версия закона
Банк — профессиональный кредитор. Он сам оценивает платёжеспособность заёмщика и закладывает риск невозврата в ставку. Суды учитывают это, когда решают, освобождать ли гражданина от долгов.
Граница проходит не по сроку, а по поведению. Человек, который честно указал доход в анкете, а через два месяца потерял работу или заболел, — в другой ситуации, чем тот, кто приписал себе доход и сразу снял деньги в пользу родственников.
Что проверяет суд и финансовый управляющий
- что гражданин указал в анкете банка: доход, место работы, другие кредиты;
- куда ушли деньги из кредитов: на что потрачены, есть ли переводы третьим лицам;
- что изменилось в жизни между получением кредита и прекращением платежей;
- сделки с имуществом за последние три года: продажа, дарение, переоформление на родственников;
- насколько полно и честно гражданин раскрывает сведения в процедуре.
Как подготовиться, если ваша ситуация похожа
Многие юридические компании не оценивают поведение клиента с позиции добросовестности и закрывают глаза на этот фактор. Мы смотрим на него в первую очередь. У нас есть опыт представления интересов кредиторов, где мы сами доказывали недобросовестность должников. Поэтому мы знаем, какие доводы работают с другой стороны.
От чего зависит срок банкротства и почему никто не может гарантировать списание долгов — в разборе дела, которое заняло 6 месяцев.
Дело в пяти строках
Что из этого забрать
Статья актуальна на дату публикации: законы и практика меняются.
«Графкин и партнёры» — семейные споры и банкротство. Первая консультация — это разбор вашей позиции, а не продажа услуг.
«Графкин и партнёры» — семейные споры и банкротство. Первая консультация — это разбор вашей позиции, а не продажа услуг.