Быстрое банкротство и освобождение от долгов
Клиентке с тяжёлыми проблемами со здоровьем списали долги по кредитам за 6 месяцев. Рассказываем, от чего зависит срок банкротства и почему «гарантия списания» — не гарантия.
Имена, детали, суммы и даты изменены: конфиденциальность клиентов для нас часть работы. Юридическая суть дела сохранена.
С чего всё началось
К нам обратилась клиентка с долгами по кредитам. История была непростой: у клиентки были серьёзные проблемы со здоровьем. Ходить по инстанциям, собирать бумаги и сидеть в заседаниях она не могла.
Мы поставили две задачи. Первая — минимально вовлекать и беспокоить клиентку. Вторая — пройти все стадии как можно быстрее.
Результат
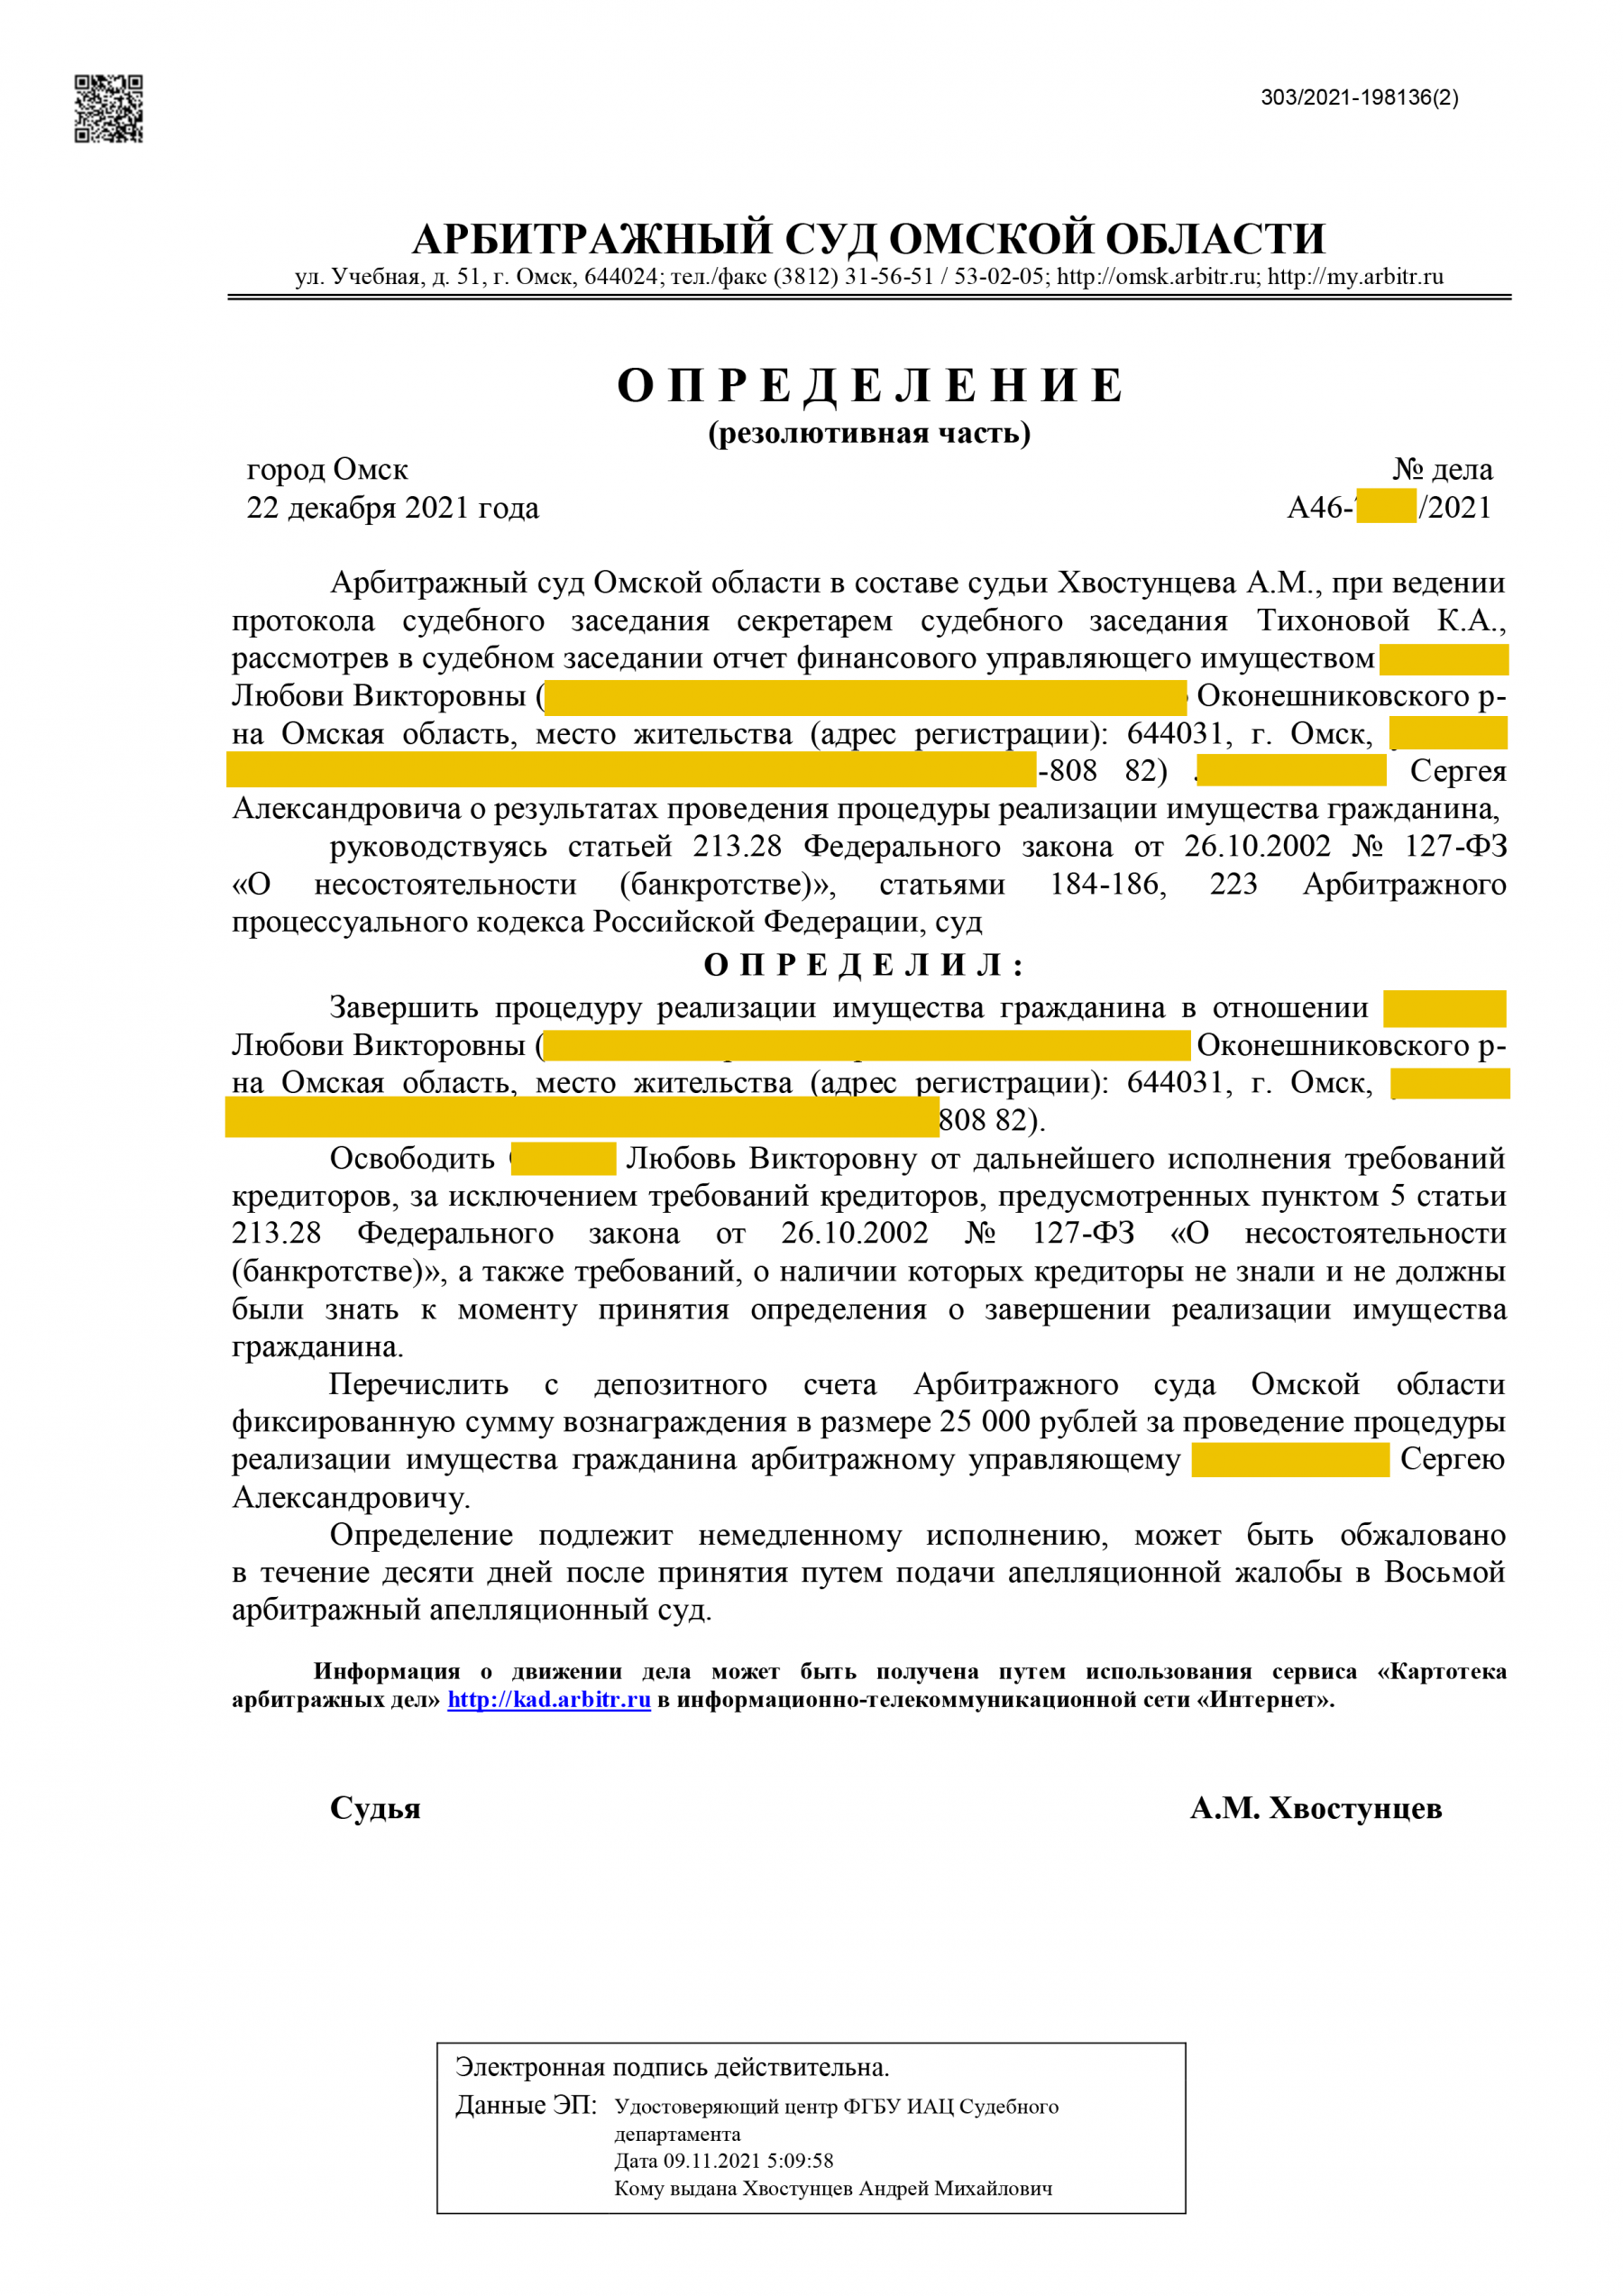
В конце года суд вынес определение: процедура реализации имущества завершена, клиентка освобождена от дальнейшего исполнения требований кредиторов.
Сколько длится банкротство физического лица
Шесть месяцев — хороший срок, но не обещание для каждого. Объясняем, из чего складывается срок и что его растягивает.
Из каких этапов состоит процедура
Подготовка. Сбор документов о долгах, доходах, имуществе, сделках за последние три года; выбор саморегулируемой организации финансовых управляющих; внесение вознаграждения управляющего на депозит суда. В хорошо подготовленном деле это занимает несколько недель.
Проверка заявления судом. Арбитражный суд проверяет обоснованность заявления и назначает финансового управляющего. Обычно — в пределах одного–двух месяцев с подачи.
Процедура. Закон знает две процедуры: реструктуризацию долгов и реализацию имущества. Если у гражданина нет дохода, которого хватило бы на план погашения, суд по ходатайству должника сразу вводит реализацию имущества, минуя реструктуризацию (п. 8 ст. 213.6 Закона о банкротстве). Это главный способ не потерять лишние месяцы.
Реализация имущества. Вводится на срок не более шести месяцев, но может продлеваться (п. 2 ст. 213.24 Закона о банкротстве). За это время управляющий публикует сведения, собирает требования кредиторов, проверяет сделки и имущество, готовит отчёт.
Завершение. Суд рассматривает отчёт управляющего, завершает процедуру и решает вопрос об освобождении от долгов (ст. 213.28 Закона о банкротстве).
Что растягивает банкротство
- имущество, которое нужно оценить и продать на торгах;
- сделки за последние три года, которые управляющий или кредиторы оспаривают;
- неполные документы и сведения — управляющему приходится запрашивать их самому;
- кредиторы, которые возражают против освобождения от долгов;
- неверно выбранная процедура: реструктуризация там, где плана погашения не будет.
Большую часть этих рисков видно ещё до подачи заявления. Поэтому подготовка — не формальность, а главный способ сократить срок.
Внесудебное банкротство через МФЦ
Есть и внесудебная процедура. Она доступна при ограниченном размере долга и только если исполнительное производство окончено из-за отсутствия у должника имущества (ст. 223.2 Закона о банкротстве; закон расширял круг случаев, условия стоит проверять на дату обращения). Процедура длится шесть месяцев, без суда и управляющего. Но подходит она далеко не всем, и ошибка в списке кредиторов здесь стоит дорого: долги, которые вы не указали, не спишутся.
Почему суд может отказать в списании долгов, если гражданин перестал платить сразу после кредита, — разобрали на реальном деле.
«Банкротство с гарантией»: почему это повод насторожиться
В Омске много организаций, которые обещают списать долги с гарантией. Клиенту выдают красивый сертификат и уверяют: не спишут — вернём деньги.
Сертификат юридической силы не имеет. Договор обычно составлен так, что получить возмещение невозможно.
Решение принимает суд, а не юрист. Освободить гражданина от долгов или нет, решает арбитражный суд по итогам процедуры. Никто не может гарантировать решение, которое принимает другое лицо.
Цена «гарантии» заложена в стоимость. Кроме введения в заблуждение, услуги таких организаций стоят в несколько раз дороже реальной работы.
Честный подход выглядит иначе: юрист изучает документы и прямо говорит, каковы шансы и сроки. Или прямо предупреждает, что процедура вам не подходит.
Какие долги не спишутся
Даже при успешном завершении процедуры часть обязательств остаётся. Закон прямо называет требования, от которых гражданин не освобождается: алименты, возмещение вреда жизни и здоровью, зарплата и выходные пособия работникам, текущие платежи, возникшие уже в деле о банкротстве, субсидиарная ответственность, требования, о которых кредиторы не знали и не должны были знать (пп. 5, 6 ст. 213.28 Закона о банкротстве). Это видно и в определении по нашему делу: освобождение — «за исключением требований, предусмотренных п. 5 ст. 213.28».
Дело в пяти строках
Что из этого забрать
Статья актуальна на дату публикации: законы и практика меняются.
«Графкин и партнёры» — семейные споры и банкротство. Первая консультация — это разбор вашей позиции, а не продажа услуг.
«Графкин и партнёры» — семейные споры и банкротство. Первая консультация — это разбор вашей позиции, а не продажа услуг.