Списание долгов при выводе денег мошенниками
Мошенники вывели больше 2 млн рублей, взятых в кредит под залог квартиры. Долги списали, жильё сохранили. Разбираем, что делать, если кредит взят из-за мошенников.
Имена, детали, суммы и даты изменены: конфиденциальность клиентов для нас часть работы. Юридическая суть дела сохранена.
С чего всё началось
Клиентке предложили вложить деньги в валютный рынок. Ей присылали отчёты: средствами грамотно управляет трейдер, скоро можно будет вывести прибыль. Отчёты были фиктивными. Деньги выводили за рубеж.
Со временем мошенники предложили вложить ещё больше — взяв заём под залог недвижимости. Клиентка согласилась.
Что мы сделали
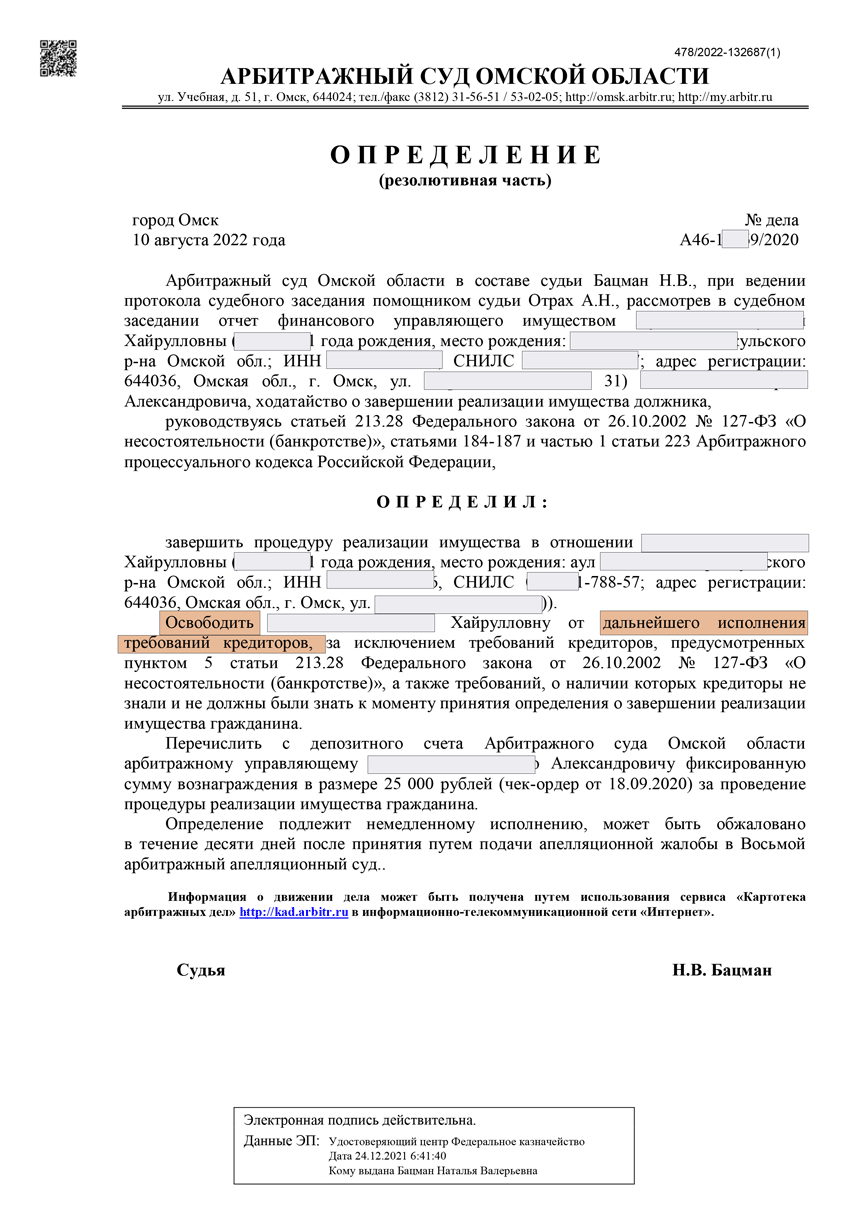
Процедура была длительной. Но она закончилась: суд завершил реализацию имущества и освободил клиентку от долгов. Жильё удалось сохранить.
Почему долг перед кредитором остаётся вашим
Это первое, с чем сталкиваются пострадавшие от мошенников.
Уголовное дело и статус потерпевшего долг не отменяют. Но они важны в банкротстве: это доказательство того, куда делись деньги.
Мошенники и добросовестность в банкротстве
Суд не освобождает от долгов гражданина, который при возникновении обязательства действовал незаконно: совершил мошенничество, дал кредитору заведомо ложные сведения, скрыл имущество (п. 4 ст. 213.28 Закона о банкротстве).
Жертва мошенников — другая ситуация. Деньги не спрятаны и не потрачены на себя: их похитили. Это нужно показать суду документами:
- заявление в полицию и постановление о признании потерпевшим;
- переписка с «трейдером», «отчёты», реквизиты переводов;
- выписки по счетам: путь денег от кредитора до мошенников;
- сведения, которые гражданин сообщил кредитору при получении займа.
Чем полнее эта картина, тем меньше у кредитора оснований заявлять о недобросовестности.
Где проходит граница между неплатежом и недобросовестностью — разобрали на деле, где клиент перестал платить через 2 месяца после кредита.
Что происходит с заложенной квартирой
Единственное жильё гражданина в банкротстве по общему правилу защищено: его не продают (ст. 446 ГПК РФ). Но у этого правила есть важное исключение — жильё, которое находится в залоге (ипотеке). Оно защиты не получает.
Заложенное имущество в банкротстве продаётся с торгов, и основную часть выручки получает залоговый кредитор (ст. 213.26, 213.27 Закона о банкротстве). Поэтому залог — главная угроза для жилья пострадавших от мошенников, которые брали займы под квартиру.
Сохранить такое жильё можно, но не по умолчанию. Залог прекращается, когда исполнено обязательство, которое он обеспечивает (ст. 352 ГК РФ). Пока долг перед залоговым кредитором не погашен, квартира остаётся залоговым имуществом.
В нашем деле другого способа не было. Залог сняли только одним путём — погасили обязательство, обеспеченное залогом. После этого квартира перестала быть предметом залога и стала обычным единственным жильём, которое в банкротстве не продают. Остальные долги суд списал.
Как не попасть в эту ситуацию
Дело в пяти строках
Что из этого забрать
Статья актуальна на дату публикации: законы и практика меняются.
«Графкин и партнёры» — семейные споры и банкротство. Первая консультация — это разбор вашей позиции, а не продажа услуг.
«Графкин и партнёры» — семейные споры и банкротство. Первая консультация — это разбор вашей позиции, а не продажа услуг.